2026년 하반기 실적을 정산하는 2기 확정 부가가치세 신고 기간은 일반과세자와 간이과세자 모두 2027년 1월 25일까지입니다. 기한 내에 서류를 제출하지 않으면 납부세액의 최소 20%를 무신고 가산세로 즉시 물어야 합니다.
일반과세자와 간이과세자의 일정 차이, 과세 유형이 바뀌는 매출 기준, 기한을 놓쳤을 때 가산세가 얼마인지 사례별 계산으로 정리했다.
부가가치세 신고 기간, 2026년 하반기 실적은 2027년 1월 25일 마감
2026년 7월 1일부터 12월 31일까지의 실적에 대한 부가가치세 신고 기간은 일반과세자와 간이과세자 모두 다음 해 2027년 1월 25일까지이며, 기한을 넘기면 세액의 20%가 가산세로 붙습니다.
모든 사업자는 자신이 창출한 부가가치에 대한 세금을 국가에 내야 합니다. 국세청 안내 기준으로 2기 확정신고 마감일은 다음 해 1월 25일입니다. 25일이 주말이나 공휴일이면 다음 영업일로 넘어갑니다. 2027년 1월 25일은 월요일이라 날짜가 밀리지 않습니다.
매출이 적어도, 매입 자료가 부족해도 신고는 미루지 않는 편이 낫습니다. 기한을 넘기면 가산세가 붙기 때문입니다.
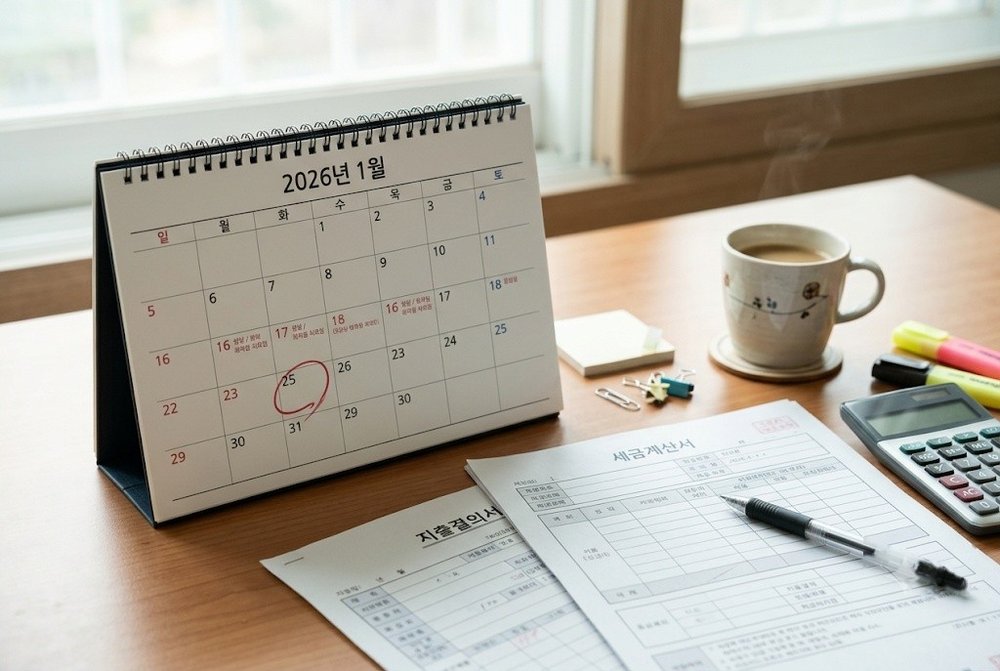
일반과세자와 간이과세자 유형별 전체 신고 일정 비교
일반과세자와 간이과세자는 세금을 정산하는 주기 자체가 다릅니다. 일반과세자는 1년을 4번으로 쪼개어 세금을 내는 구조입니다. 법인 사업자는 아래 4번의 기간마다 매번 스스로 실적을 집계해 신고서와 함께 돈을 내야 합니다.
- 1기 예정신고(1월~3월분): 4월 25일 마감
- 1기 확정신고(1월~6월분): 7월 25일 마감
- 2기 예정신고(7월~9월분): 10월 25일 마감
- 2기 확정신고(7월~12월분): 다음 해 1월 25일 마감
반면 개인 일반과세자는 번거로움을 줄이기 위해 4월과 10월 예정신고 기간에는 직접 신고서류를 작성하는 대신, 직전 과세기간에 냈던 납부세액의 절반을 정부가 미리 계산해 보내주는 ‘예정고지’ 고지서 금액만 납부하면 됩니다.
간이과세자는 원칙적으로 1년에 단 1번만 일정을 챙깁니다. 1월 1일부터 12월 31일까지 발생한 1년 치 실적 전체를 모아 다음 해 1월 25일까지 한 번에 확정신고를 마칩니다. 예외적으로 상반기(1월~6월)에 세금계산서를 발급한 간이과세자는 7월 25일까지 예외적인 상반기 실적 신고를 마쳐야 합니다.
간이과세자를 유지하기 위한 매출 기준선도 철저히 따져야 합니다. 직전 연도 공급대가가 1억 400만 원 미만이어야 간이과세를 유지합니다. 부동산임대업과 유흥장소는 4,800만 원 미만 기준입니다. 1억 400만 원을 넘기면 다음 해 7월 1일부터 일반과세자로 전환됩니다.
반대로 1년 공급대가가 4,800만 원 미만인 영세 간이과세자라면 부가가치세를 납부할 의무 자체가 면제됩니다. 세금을 단 1원도 내지 않아도 됩니다. 하지만 많은 사업자가 납부 면제라는 말만 믿고 1월 25일 확정신고 절차 자체를 건너뛰는 실수를 저지릅니다. 세법상 납부 의무만 사라질 뿐, 실적을 국세청에 알리는 신고 의무는 그대로 남는다는 견해가 일반적이므로 서류 제출은 반드시 해야 합니다.
| 항목 | 일반과세자 | 간이과세자 |
|---|---|---|
| 과세기간 및 횟수 | 1년 4회 (예정 및 확정) | 연 1회 (1.1~12.31) |
| 2기 확정신고 기간 | 다음 해 1월 25일까지 | 다음 해 1월 25일까지 |
| 자격 유지 기준 | 공급대가 1억 400만원 이상 | 공급대가 1억 400만원 미만 |
| 특징 및 주의사항 | 개인은 4월, 10월 예정고지 납부 | 공급대가 4,800만원 미만 시 납부면제 (단, 신고필수) |
기한 놓치면 얼마? 무신고 및 납부지연 가산세 계산 예시
신고 기간을 하루라도 넘기는 순간 사업자의 통장에서 무의미한 현금이 빠져나갑니다. 2026년 국세기본법 기준, 정해진 날짜 안에 서류를 내지 않으면 납부세액의 20%가 ‘무신고 가산세’로 고정 부과됩니다. 고의로 장부를 조작하거나 매출을 숨긴 부당 무신고로 적발되면 비율은 40%로 두 배 뛰어오릅니다. 여기에 세금을 늦게 낸 기간만큼 하루에 0.022%씩 ‘납부지연 가산세’가 눈덩이처럼 추가됩니다.
상황이 닥쳤을 때 가장 먼저 해야 할 일은 하루라도 빨리 홈택스를 열어 ‘기한후신고’를 마치는 것입니다. 늦게라도 자진해서 서류를 접수하면 국세청이 무신고 가산세를 일정 비율로 깎아줍니다. 감면율은 아래와 같이 차등 적용됩니다.
- 법정 신고 기한 경과 후 1개월 이내 기한후신고: 무신고 가산세 50% 감면
- 1개월 초과 3개월 이내 기한후신고: 무신고 가산세 30% 감면
- 3개월 초과 6개월 이내 기한후신고: 무신고 가산세 20% 감면
내 상황과 비슷한 아래 3명의 예시를 통해 현금이 얼마나 새어나가는지 정확히 계산해 보십시오.
첫 번째, 1월 25일에 전자 서류 접수는 정상적으로 마쳤으나 현금이 부족해 납부만 20일 늦게 한 A대표의 경우입니다. 무신고 상태가 아니므로 무신고 가산세는 붙지 않습니다. 납부할 원래 세금 500만 원에 0.022%와 지연 일수 20일을 곱하면 22,000원이 나옵니다. A대표는 원래 세금 외에 납부지연 가산세 2만 2천 원만 추가로 내면 됩니다.
두 번째, 마감일을 새까맣게 잊고 있다가 1개월(30일) 이내에 부리나케 기한후신고를 마친 B대표의 상황입니다. 납부할 부가세는 500만 원이었습니다. 원래 세금 500만 원의 20%인 100만 원이 초기 무신고 가산세로 잡힙니다. 하지만 1개월 이내에 접수했으므로 100만 원의 50%인 50만 원으로 뚝 떨어집니다. 여기에 30일 치 납부지연 가산세(500만 원 × 0.022% × 30일 = 33,000원)가 더해집니다. B대표는 세금과 별도로 총 53만 3천 원의 생돈을 허공에 날리게 됩니다.
세 번째, 바쁘다는 핑계로 서류 제출을 계속 미루다 3개월(90일) 이내에 억지로 기한후신고를 한 C대표입니다. 원래 냈어야 할 세금은 1,000만 원으로 덩치가 큽니다. 1,000만 원의 20%인 200만 원이 무신고 가산세 원금입니다. 3개월 이내 접수했으므로 200만 원의 30%를 감면받아 140만 원만 냅니다. 여기에 90일 동안 밀린 납부지연 가산세(1,000만 원 × 0.022% × 90일 = 198,000원)가 얹어집니다. C대표는 무려 159만 8천 원이라는 막대한 현금을 벌금 성격으로 추가 납부해야 합니다.
홈택스 전자신고 절차와 납부기한 연장 시 주의할 점
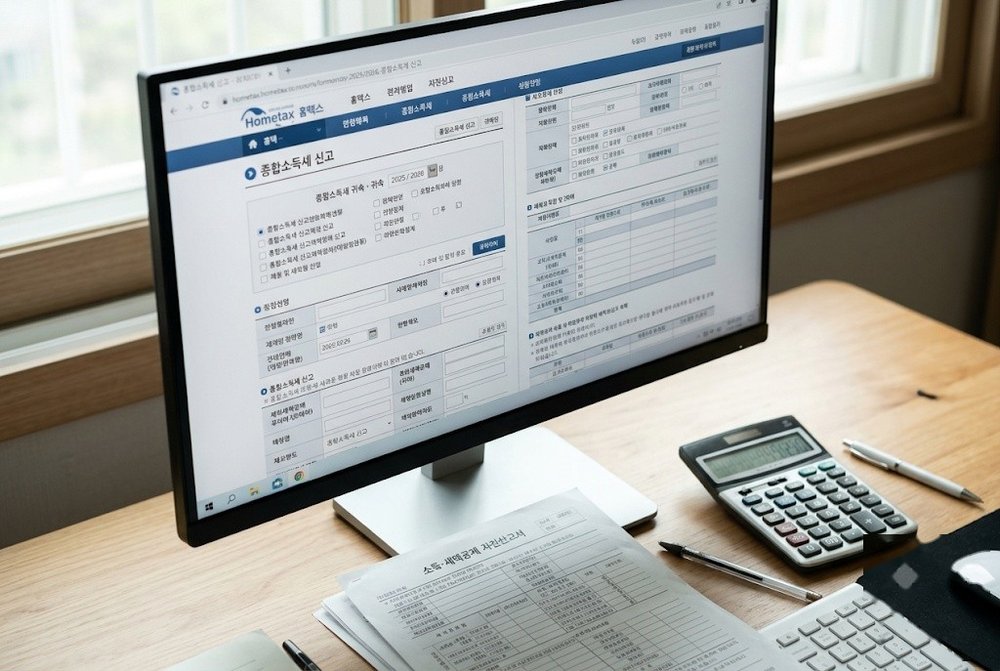
부가가치세 실적 접수는 관할 국세청 세무서에 직접 방문해도 되지만, 가장 확실하고 빠른 방법은 홈택스 홈페이지 전자신고나 모바일 손택스 앱을 이용하는 것입니다. 절차는 아래 4단계로 단순합니다.
- 홈택스 홈페이지 접속 및 사업자용 공동/금융인증서 로그인
- 상단 메뉴에서 [세금신고] 탭의 [부가가치세 신고] 선택
- 정기신고(확정/예정) 버튼을 눌러 사업자 기본 정보 입력
- 매출 및 매입 내역을 불러와 납부할 세액 최종 확인 후 제출
마감일인 1월 25일 당일에는 접속이 몰릴 수 있으니 하루 이틀 먼저 끝내는 편이 안전합니다. 기한을 넘기면 무신고 가산세 대상이 됩니다.
자금 사정이 너무 어려워 세금을 제때 내기 힘들다면 정부에 납부 연장을 요청할 수 있습니다. 정책브리핑 안내처럼 납부기한만 연장되고 신고기한은 그대로인 경우가 있습니다. 돈을 나중에 내더라도 신고는 1월 25일까지 해야 무신고 가산세를 피합니다.
이번 달 안에 홈택스나 손택스 앱에 로그인해 예정고지 금액과 하반기 매출·매입 내역부터 조회해 두세요.
이 글은 2026-11-13 기준으로 nts.go.kr, hometax.go.kr, m.korea.kr 자료를 확인해 정리했습니다. 내용은 작성 시점 기준이며 이후 바뀔 수 있으니 실제 신청·판단 전에 원 출처를 다시 확인하세요.