30대 암보험 가격은 비갱신형 기준 월 2만~5만원대다. 보험사를 잘못 고르면 같은 보장에도 20년간 234만원을 더 낸다.
이 글은 이제 막 경제적 독립을 시작했거나 가정을 꾸린 30대를 위한 정보입니다. 무작정 비싼 상품에 가입하지 않도록, 내 연봉에 맞는 적정 진단금을 계산하고 20년 총 납입액을 최소화하는 기준을 숫자로 명확히 보여드립니다.
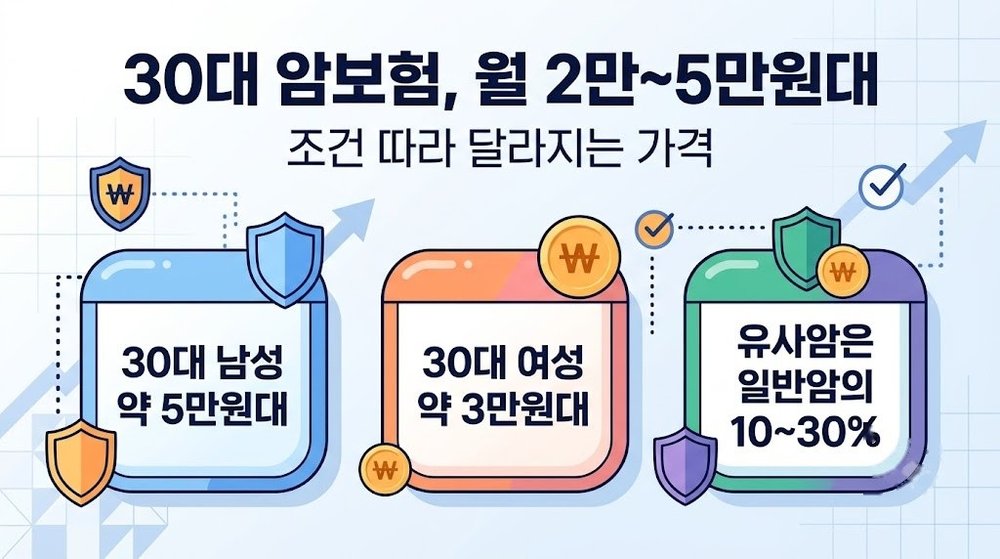
30대 암보험 가격, 조건별 월 2만~5만원대
20년납 90세 만기 비갱신 무해지환급형 기준 30대 남성은 월 22,000~37,000원, 여성은 20,000~29,000원 선이다.
조건을 따지지 않은 평균은 월 약 3만~10만원대다. 약 100만 명의 데이터를 기반으로 한 뱅크샐러드 20대 암보험 필요할까? 암보험료 낮추는 비교-선택 가이드(2026.10.02 최종 수정)를 보면 여성은 약 2만~9만원대, 남성은 약 3만~10만원대를 냅니다. 하지만 불필요한 특약을 덜어내면 가격은 훨씬 내려갑니다.
상해 1급 사무직 종사자가 대형 손보사 4곳에서 일반암 5,000만원, 유사암 1,000만원을 보장받는 조건(20년납 90세 만기 비갱신 무해지환급형)으로 견적을 내면, 남성은 월 22,000~37,000원, 여성은 20,000~29,000원 수준으로 낮아집니다. 건강체 요건을 충족하면 A사 평균가 기준 남성은 약 5만원대, 여성은 약 3만원대에 든든한 보장을 구성합니다.
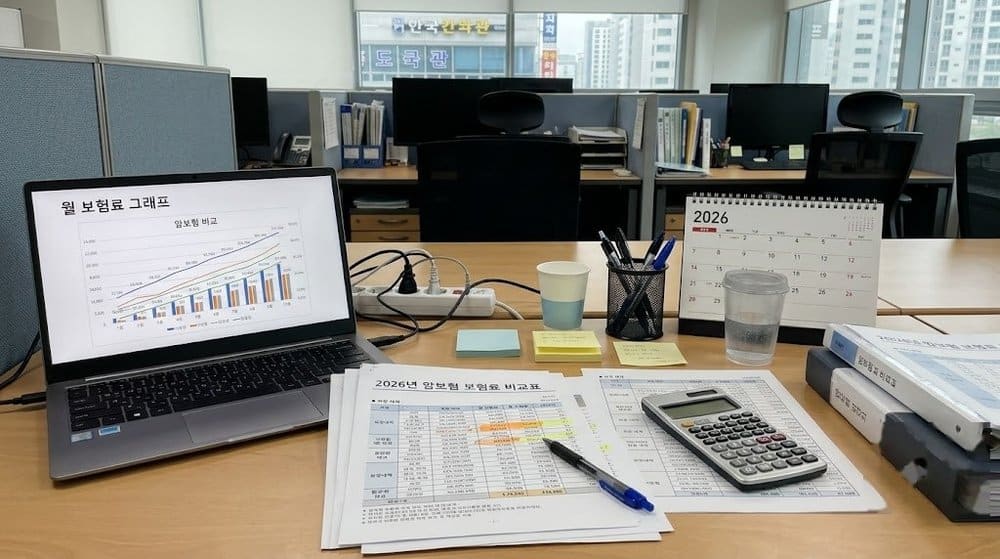
동일한 보장이라도 보험사별 격차는 생각보다 큽니다. 보험협회가 운영하는 보험다모아 공시(2026.07.16 기준, 일반암 1,000만원, 비갱신형, 80세 만기, 20년납)를 보면 35세 남성의 월 보험료는 최저 8,680원부터 최고 10,520원까지 차이가 납니다. 여성 역시 6,570원에서 7,930원까지 다릅니다. 이 작은 월 납입액 차이가 20년 누적되면 엄청난 금액으로 벌어집니다.
일반암과 유사암, 진단비 구성 가이드
암보험을 설계할 때 가장 먼저 챙겨야 할 것은 암의 종류에 따른 보장 비율입니다. 보험사는 암을 크게 일반암, 고액암, 유사암(소액암)으로 나누어 진단금을 다르게 지급합니다.
- 일반암: 위암, 폐암, 간암 등 우리가 흔히 아는 대부분의 암입니다. 가입한 진단비의 100%를 지급합니다.
- 유사암(소액암): 갑상선암, 기타피부암, 대장점막내암, 경계성종양을 말합니다. 출처나 상품에 따라 일반암 진단비의 10~20% 또는 10~30% 수준만 보장하는 게 일반적입니다.
- 고액암: 뼈암, 뇌암, 백혈병 등 치료비가 많이 드는 암으로 일반암의 100~200%를 보장합니다.
주의할 점은 통합암(전이 포함) 진단비 특약입니다. 보장 범위가 넓어 보이지만 일반암 특약 대비 남성은 약 45~60%, 여성은 약 19~54% 더 비쌉니다. 2023년 기준 신규 암 환자는 288,613명으로 전년 대비 2.5% 증가했고, 남성의 평생 암 걸릴 확률은 44.6%, 여성은 38.2%에 달합니다. 하지만 5년 생존율이 73.7%로 높아진 만큼, 비싼 특약보다는 가장 발생 확률이 높은 일반암과 유사암 진단금의 기본 파이를 키우는 데 집중하십시오.
내 연봉에 맞는 암 진단금 계산 예시
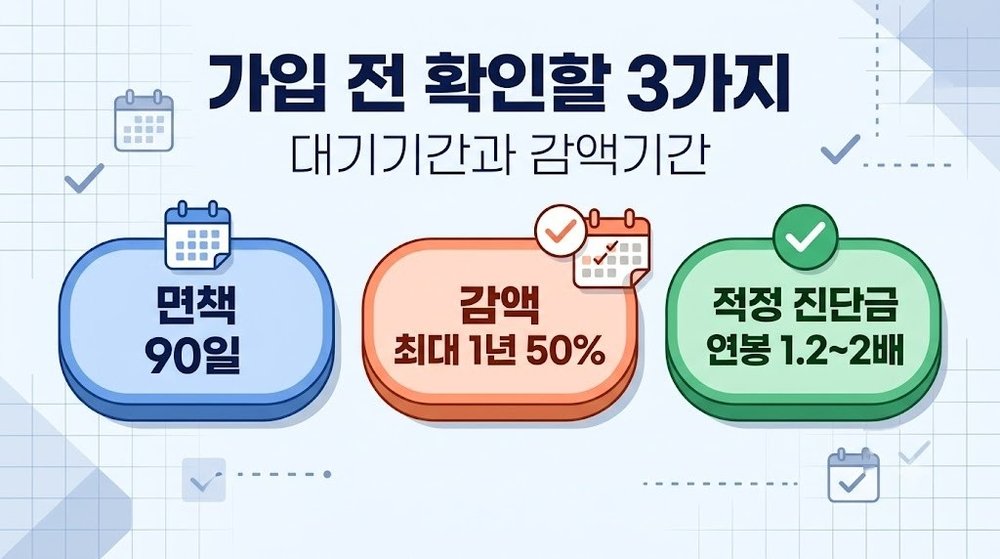
진단금은 무조건 높게 설정하는 것이 아니라 내 소득을 기준으로 정합니다. 적정 암 진단금은 ‘본인 연봉의 1.2~2배’입니다. 산정특례 적용을 받으면 급여 치료비 본인부담률이 5%로 줄어들지만, 비급여 치료비와 요양비, 그리고 치료 기간 중 발생하는 소득 단절을 고려하면 실제 환자가 부담하는 추정액은 약 4,000만~7,000만원에 이릅니다.
소득에 따라 적정 진단금을 계산하면 다음과 같습니다.
| 독자 조건 (30대 직장인) | 연봉 기준 적정 진단금 계산식 | 최종 추천 진단금 (연봉의 1.2~2배) |
|---|---|---|
| 연봉 3,500만원 (1인 가구) | 3,500만원 × 1.2~2배 | 4,200만원 ~ 7,000만원 |
| 연봉 5,000만원 (외벌이 가장) | 5,000만원 × 1.2~2배 | 6,000만원 ~ 1억원 |
| 연봉 7,000만원 (맞벌이 가구) | 7,000만원 × 1.2~2배 | 8,400만원 ~ 1억 4,000만원 |
가족의 생계를 책임지는 4인 가구 외벌이라면 연봉의 2배에 가깝게 설정하여 최소 1~2년의 생활비를 방어해야 합니다. 반면 부양가족이 없는 1인 가구라면 1.2배 수준인 4,000만원대 진단금만으로도 충분히 치료비와 당장의 생활비를 충당합니다.
총 납입액 234만원 아끼는 보험 세팅 3가지
보험료를 획기적으로 낮추려면 다음 3가지 세팅을 반드시 적용해야 합니다.
- 갱신형 대신 비갱신형 선택: 갱신형은 초기 보험료가 낮지만 3~5년 또는 10년 주기로 그 당시 나이를 기준으로 가격을 계속 올립니다. 비갱신형은 초기에 조금 비싸더라도 납입 기간(예: 20년) 동안 금액이 완벽히 고정됩니다. 뱅크샐러드 암보험 추천-비교: 진단금보다 먼저 확인해야 할 3가지(2026.10.16 최종 수정) 자료에 따르면 갱신형에서 비갱신형으로 갈아탈 경우 1년 평균 약 39만원을 절약합니다.
- 만기환급형 대신 무해지환급형(순수보장형) 가입: 만기환급형은 내가 낸 보험료 중 사업비 명목으로 약 20%를 뗀 나머지만 돌려주는 비효율적인 구조입니다. 납입 기간 중 해지하면 환급금이 없는 대신 보험료가 싼 무해지환급형(순수보장형)으로 바꾸면 1년에 약 26만원을 아낍니다. 추가로 납입기간을 줄이면 약 104만원까지 절약 효과가 생깁니다.
- 보험사별 20년 총 납입액 비교 계산: 35세 직장인이 일반암 3,000만원, 유사암 600만원(비갱신형, 90세 만기, 20년납) 조건으로 가입할 때, 보험사별 가격 차이는 월 1만원 수준이지만 20년 총액으로 보면 단위가 바뀝니다.
| 보험사 (35세 기준) | 남성 월 납입액 / 20년 총액 | 여성 월 납입액 / 20년 총액 |
|---|---|---|
| A사 | 26,760원 / 6,422,400원 | 26,340원 / 6,321,600원 |
| B사 | 31,476원 / 7,554,240원 | 22,687원 / 5,444,880원 |
| C사 | 36,510원 / 8,762,400원 | 28,830원 / 6,919,200원 |
계산 결과를 보면 35세 남성은 가장 저렴한 A사와 가장 비싼 C사 간의 20년 총 납입액 격차가 무려 2,340,000원에 달합니다. 남성 기준 보험사 간 월 납입액 격차가 약 9,700원이기 때문입니다. 반면 35세 여성은 B사가 가장 저렴하며, 최고가(C사)와 최저가(B사)의 총액 차이는 1,474,320원입니다. 성별에 따라 유리한 회사가 완전히 다릅니다.
가입 전 반드시 알아야 할 90일 면책기간
비교를 끝내고 가입을 결정했다면, 보장 개시일 규정을 정확히 인지해야 합니다. 암보험은 가입 직후 바로 100% 보장되지 않습니다. 가입 후 90일 동안은 암 진단을 받아도 진단금을 한 푼도 주지 않는 ‘면책기간’이 존재합니다. 대부분의 암에 90일 대기기간이 똑같이 적용됩니다.
또한, 면책기간 90일이 지난 후부터 최대 1년까지는 ‘감액기간’에 해당합니다. 이 기간 안에 암 진단을 받으면 약속한 진단금의 50%만 지급합니다. 즉, 5,000만원을 가입했더라도 감액기간 내라면 2,500만원만 받습니다. 나이가 들고 건강 검진 일정이 다가올수록 가입을 서둘러야 하는 이유가 바로 이 면책 및 감액기간 때문입니다.
결론적으로 30대 암보험은 일반암과 유사암 위주로 꼭 필요한 진단비만 세팅하고, 비갱신 무해지환급형을 선택해 비용 거품을 빼는 것이 핵심입니다. 성별에 따라 유리한 보험사가 수백만 원씩 차이 나므로, 당장 보험다모아에 접속해 내 조건으로 세팅된 보험사별 최저가부터 명확히 확인해 보십시오.
이 글은 2026-10-29 기준으로 e-insmarket.or.kr, banksalad.com 자료를 확인해 정리했습니다. 내용은 작성 시점 기준이며 이후 바뀔 수 있으니 실제 신청·판단 전에 원 출처를 다시 확인하세요.