성년 자녀에게 1억 원을 현금으로 증여하면 정확히 485만 원의 세금을 냅니다. 기한 내 자진신고를 통해 3% 세액 공제를 받은 결과이며, 기한을 하루라도 넘기면 가산세가 붙어 최소 600만 원 이상으로 납부액이 뜁니다.
이 글은 자녀에게 현금이나 부동산을 물려주려는 부모님과, 증여를 받은 성인 자녀를 위한 안내서입니다. 복잡한 세법을 뒤질 필요 없이 2026년 국세청 고시 기준에 맞춘 자녀 증여세 신고방법, 증여재산공제 한도, 그리고 1억·2억·미성년자 증여 시 통장에서 실제로 빠져나가는 세금 계산법을 명확하게 정리해 드립니다.
자녀 증여세 공제 한도와 구간별 기본 세율표
자녀 증여세는 10년 누적 기준으로 성년 자녀 5,000만 원, 만 19세 미만 미성년 자녀는 2,000만 원까지 세금 없이 물려줍니다.
가장 먼저 국세청 증여세 항목별 설명에 명시된 공제 한도와 세율을 파악해야 합니다. 2026년 기준 모든 증여재산공제액은 10년 단위로 재계산합니다. 직전 10년 이내에 같은 증여자(부모)에게서 받은 증여액이 있다면 이번 증여액과 합산해 과세표준을 잡습니다.
1. 증여자 관계별 증여재산공제 한도
증여를 받는 사람을 기준으로, 누구에게 받았는지에 따라 10년간 공제받는 금액이 다릅니다.
- 배우자: 6억 원
- 직계존속(부모가 성년 자녀에게): 5,000만 원
- 직계존속(부모가 만 19세 미만 미성년 자녀에게): 2,000만 원
- 직계비속(자녀가 부모에게): 5,000만 원
- 기타 4촌 이내 혈족 또는 3촌 이내 인척: 1,000만 원
- 그 외 관계: 0원
2. 과세표준 구간별 누진세율
증여액에서 위의 공제 한도를 뺀 금액이 ‘과세표준’입니다. 이 과세표준이 어느 구간에 속하느냐에 따라 10%에서 최대 50%의 세율을 적용합니다.
| 과세표준 구간 | 세율 | 누진공제액 |
|---|---|---|
| 1억 원 이하 | 10% | – |
| 1억 원 초과 ~ 5억 원 이하 | 20% | 1,000만 원 |
| 5억 원 초과 ~ 10억 원 이하 | 30% | 6,000만 원 |
| 10억 원 초과 ~ 30억 원 이하 | 40% | 1억 6,000만 원 |
| 30억 원 초과 | 50% | 4억 6,000만 원 |
자녀 증여세 실제 납부액 계산 예시 3가지
과세표준에 세율을 곱한 뒤 누진공제액을 빼면 ‘산출세액’이 나옵니다. 여기서 신고 기한 내에 자진신고를 마치면 산출세액의 3%를 빼주는 ‘신고세액공제’를 적용해 최종 납부세액을 확정합니다. 직전 10년 내 이전 증여가 없다는 조건하에, 가장 흔히 발생하는 3가지 상황의 계산 과정입니다.
- 사례 1: 성년 자녀에게 현금 1억 원 증여 시
- 과세표준: 1억 원 – 5,000만 원(성년 공제) = 5,000만 원
- 산출세액: 5,000만 원 × 10% (1억 이하 세율) = 500만 원
- 최종 납부액: 500만 원 × 0.97 (기한 내 3% 공제) = 485만 원
- 사례 2: 미성년 자녀(만 10세)에게 현금 3,000만 원 증여 시
- 과세표준: 3,000만 원 – 2,000만 원(미성년 공제) = 1,000만 원
- 산출세액: 1,000만 원 × 10% = 100만 원
- 최종 납부액: 100만 원 × 0.97 (기한 내 3% 공제) = 97만 원
- 사례 3: 성년 자녀에게 현금 2억 원 증여 시
- 과세표준: 2억 원 – 5,000만 원 = 1억 5,000만 원
- 산출세액: (1억 5,000만 원 × 20%) – 1,000만 원(누진공제) = 2,000만 원
- 최종 납부액: 2,000만 원 × 0.97 (기한 내 3% 공제) = 1,940만 원
세 가지 사례를 종합하면 증여액이 커질수록 세율 구간이 올라가 실효세율도 함께 높아집니다. 1억 원 증여의 실효세율은 4.85%지만 2억 원 증여는 9.7%로 두 배 가까이 뜁니다. 그래서 목돈을 한 번에 주기보다 10년 단위 공제 한도를 나눠 쓰는 시기 조절이 절세의 핵심입니다.
신고 기한 놓치면 최소 115만 원 손해 보는 이유
증여세 신고기한은 증여받은 날짜가 아니라, ‘증여일이 속하는 달의 말일부터 3개월 이내’입니다. 예를 들어 2026년 5월 10일에 증여를 받았다면, 5월 31일을 기준으로 3개월 뒤인 8월 31일까지 신고와 납부를 마쳐야 합니다.
이 기한을 지키느냐 마느냐에 따라 내야 할 돈의 단위가 달라집니다. 위 사례 1(성년 자녀 1억 원 증여, 산출세액 500만 원)을 기준으로 기한 내 신고와 무신고 적발 시의 금액 차이를 비교했습니다.
| 구분 | 적용 항목 및 세액 | 최종 납부 금액 |
|---|---|---|
| 기한 내 자진신고 | 산출세액 500만 원 – 3% 신고세액공제(15만 원) | 485만 원 |
| 일반 무신고 적발 시 | 산출세액 500만 원 + 일반 무신고가산세 20%(100만 원) + 납부지연가산세(일 22/100,000) | 최소 600만 원 이상 |
기한을 넘기면 3% 할인 혜택이 즉시 사라지며, 일반 무신고가산세 20%가 붙습니다. 만약 부정 무신고로 판명되면 가산세율은 40%로 치솟습니다. 여기에 미납 기간에 비례해 하루당 22/100,000(연 약 8.03%)의 납부지연가산세가 매일 쌓입니다. 결과적으로 기한을 넘기는 순간 최소 115만 원 이상을 허공에 날립니다.
홈택스 자녀 증여세 신고방법 및 필수 제출서류
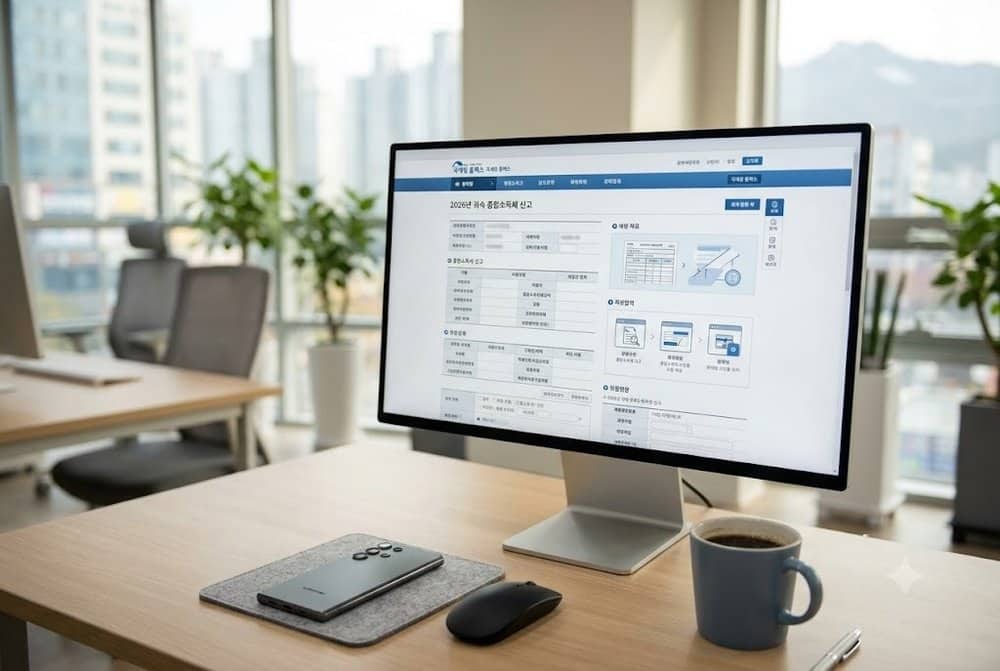
관할 세무서에 직접 방문해 서면 서류를 제출하는 방식도 유효하지만, PC에서 홈택스를 이용하는 편이 계산 오류를 줄이고 절차를 단축하는 확실한 방법입니다. 국세청 신고 시 유의사항에 따른 정확한 전자신고 절차와 필수 서류 목록입니다.
1. 홈택스 전자신고 4단계 절차
- 국세청 홈택스에 공동인증서나 간편인증으로 로그인한 뒤, 상단 메뉴에서 ‘신고/납부’ 탭을 클릭합니다.
- 세부 메뉴 중 ‘세금신고’로 들어가 ‘증여세’ 항목을 선택합니다.
- 기한 내라면 ‘확정신고’, 기한을 넘겼다면 ‘기한후신고’, 이미 제출한 내용을 수정해야 한다면 ‘수정신고’ 메뉴를 고릅니다.
- 수증자(자녀)와 증여자(부모)의 인적 사항을 입력하고, 증여재산의 종류와 평가액을 차례로 등록해 산출세액을 확인한 뒤 제출합니다.
2. 필수로 챙겨야 할 제출서류 3가지
- 증여세 과세표준신고 및 자진납부계산서: 세금이 얼마인지 직접 계산해 신고하는 기본 서식입니다. 홈택스 전자신고 시 입력 화면으로 대체됩니다.
- 증여재산 및 그 평가명세서: 현금이라면 이체 내역서, 부동산이라면 등기부등본 등 증여한 재산의 가치를 증명하는 명세입니다.
- 채무사실 등 입증서류: 부담부증여처럼 증여재산에 담보된 채무를 자녀가 떠안는 조건일 경우, 해당 채무를 증빙하는 계약서나 부채 증명서가 필요합니다. 채무가 없다면 생략합니다.
자녀에게 목돈을 이체한 날짜를 달력에 표시해 두십시오. 증여일이 속한 달의 말일부터 3개월이 지나기 전에 서둘러 홈택스에 접속해 확정신고 절차를 밟고 가산세 폭탄을 피하시기 바랍니다.
이 글은 2026-09-25 기준으로 nts.go.kr 자료를 확인해 정리했습니다. 내용은 작성 시점 기준이며 이후 바뀔 수 있으니 실제 신청·판단 전에 원 출처를 다시 확인하세요.