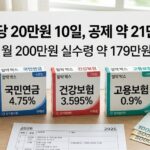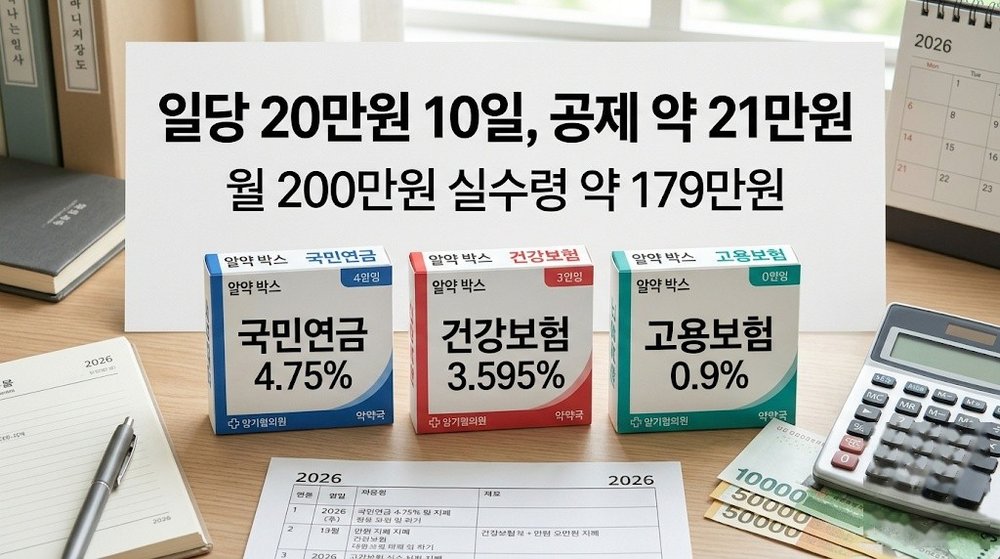
일용직 4대보험 계산기로 일당 20만원, 10일을 넣으면 공제는 약 21만원이다. 실수령은 약 179만원이다.
이 글은 2026년 요율 기준으로 일당과 근무일수만 대입하면 공제액이 나오도록 정리했다. 요율은 근로자 부담분만 적었고, 사업주가 따로 내는 몫은 뺐다. 고용보험은 하루만 일해도 붙지만 국민연금과 건강보험은 일수·시간 조건을 채워야 붙는다. 이 차이가 실수령액을 가장 크게 가른다.
일용직 4대보험 계산기에 넣을 2026년 요율, 근로자 부담은 이만큼
근로자 몫만 보면 국민연금 4.75%, 건강보험 3.595%, 고용보험 0.9%다. 장기요양은 건강보험료의 13.14%를 노사가 절반씩 나눈다. 산재보험은 사업주가 전액 내서 일당에서 빠지지 않는다.
| 항목 | 전체 요율 | 근로자 부담 | 비고 |
|---|---|---|---|
| 국민연금 | 9.5% | 4.75% | 2026년 인상, 2033년까지 매년 0.5%p씩 단계 인상 |
| 건강보험 | 7.19% | 3.595% | 전년 7.09%에서 인상 |
| 장기요양 | 건강보험료의 13.14% | 그 절반 | 소득의 약 0.47% |
| 고용보험 | 1.8% | 0.9% | 실업급여 요율, 사업주는 별도 부담 |
| 산재보험 | 업종별 | 0% | 사업주 전액 부담 |
요율을 다시 확인하려면 공식 사이트인 4대사회보험정보연계센터를 찾는다. 고용보험은 근로자 0.9%에 사업주 몫이 더 붙어 전체가 1.8%라는 점만 기억하면 된다.
가입 기준, 고용보험은 첫날부터 연금·건보는 조건부
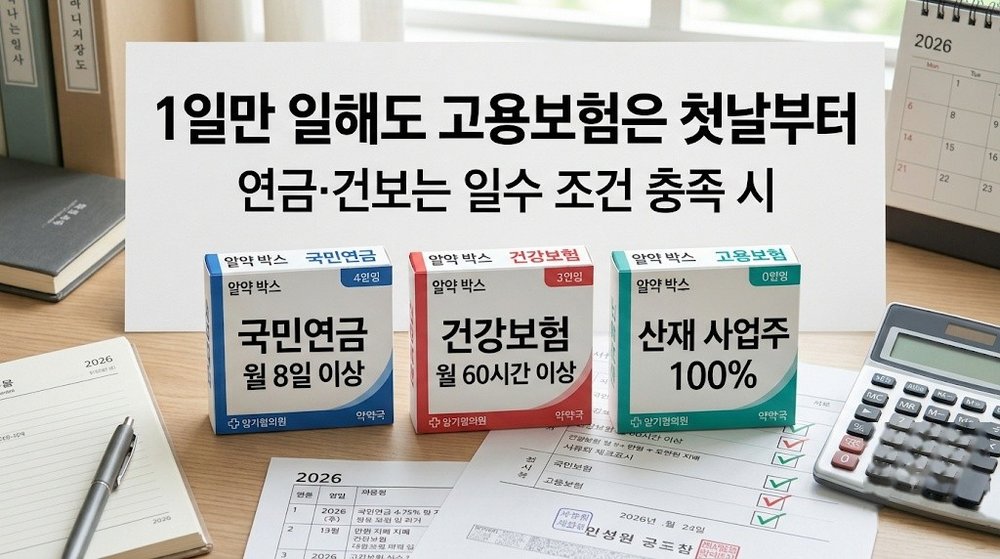
하루만 일해도 고용보험과 산재보험은 적용된다. 국민연금과 건강보험은 아래 조건을 채울 때만 직장가입자가 된다.
- 고용보험·산재보험: 근무 첫날부터 적용
- 국민연금: 1개월 이상 계속 일하고 월 8일 이상 근로하거나, 월 소득이 220만원 이상이면 가입 (소득 기준은 보건복지부 고시)
- 건강보험: 1개월 이상 계속 일하고 월 60시간 이상이면 직장가입
- 1개월 미만 단기 근무나 월 60시간 미만 초단시간은 연금·건보에서 빠진다
건설업 일용직은 별도 특례가 있고, 출처마다 표기가 조금씩 달라서 최종 판정은 사업장과 공단에서 받는 게 안전하다. 가입 대상 여부는 국민연금공단(nps.or.kr)에서 확인한다. 판정 기준을 정리한 글은 택스넷(일용직·초단시간 판정 기준)에도 있다.
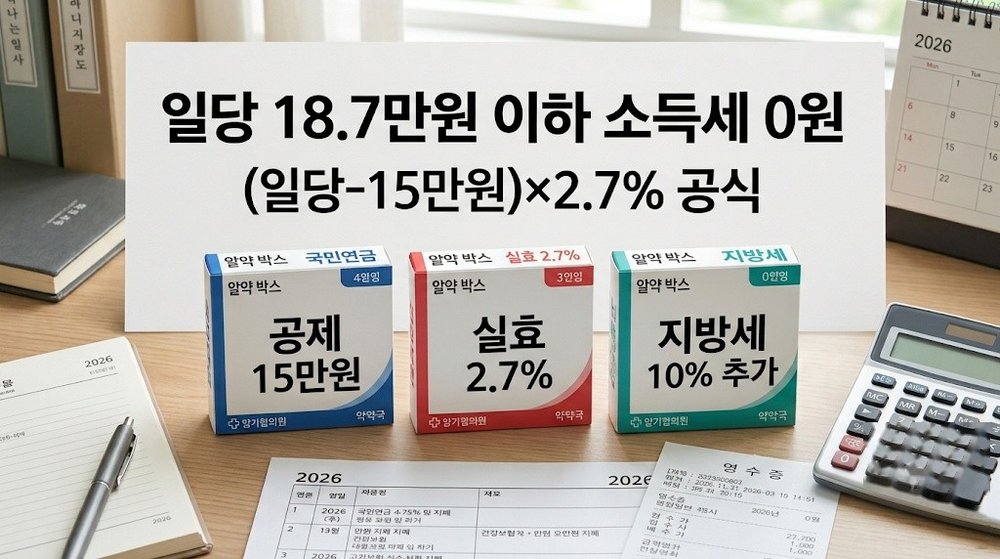
일용근로소득세는 일당 18.7만원 이하면 0원
4대보험과 별개로 소득세가 붙는다. 3.3%가 아니다. 3.3%는 프리랜서 세율이고, 일용직은 아래 순서로 계산한다.
- 일당에서 15만원을 뺀다
- 남은 금액에 6%를 곱한다 (산출세액)
- 산출세액의 55%를 세액공제로 뺀다
- 결과적으로 (일당 − 15만원) × 2.7%가 소득세다
- 지방소득세는 소득세의 10%가 추가된다 (합쳐 2.97%)
소득세가 1,000원 미만이면 징수하지 않는다. 그래서 일당 약 18.7만원 이하는 세금이 0원이다. 일당 18만원이면 (18만−15만)×2.7%=810원이라 걷지 않는다. 원천징수한 세금은 사업주가 다음 달 10일까지 납부한다.
내 경우 계산, 일당·일수별 실수령액 4가지
아래 금액은 원 미만을 버린 값이다. 실제 고지액은 몇 원 차이가 날 수 있다.
| 항목 | A. 일당 15만원 × 10일 | B. 일당 20만원 × 10일 | C. 일당 15만원 × 5일 | D. 일당 25만원 × 1일 |
|---|---|---|---|---|
| 총 지급액 | 1,500,000원 | 2,000,000원 | 750,000원 | 250,000원 |
| 국민연금 | 71,250원 | 95,000원 | 0원 | 0원 |
| 건강보험 | 53,925원 | 71,900원 | 0원 | 0원 |
| 장기요양 | 7,085원 | 9,447원 | 0원 | 0원 |
| 고용보험 | 13,500원 | 18,000원 | 6,750원 | 2,250원 |
| 소득세+지방세 | 0원 | 14,850원 | 0원 | 2,970원 |
| 공제 합계 | 145,760원 | 209,197원 | 6,750원 | 5,220원 |
| 실수령 | 1,354,240원 | 1,790,803원 | 743,250원 | 244,780원 |
A는 일당이 15만원이라 소득세가 없고 연금·건보가 대부분을 차지한다. B는 일당이 18.7만원을 넘어 하루 1,485원의 소득세가 붙는다 (1,350원+지방세 135원).
C는 월 8일 미만의 단기 근무를 가정해 연금·건보를 뺐다. 같은 일당 15만원인데 공제율이 A의 약 10%에서 C의 0.9%로 떨어진다. 한 달에 며칠을 일했는지가 공제를 좌우한다는 뜻이다.
D는 하루 일하고 끝난 경우다. 일당이 25만원이라 소득세 2,700원과 지방세 270원이 붙었고, 합친 2,970원이 위 표의 값이다.
사업주는 얼마를 더 내나, 같은 금액이 한 번 더 나간다
월 200만원을 받는 B 사례에서 사업주도 국민연금 95,000원, 건강보험 71,900원, 장기요양 9,447원을 낸다. 근로자와 같은 금액이다. 이 세 항목만 합쳐도 176,347원이다. 여기에 고용보험 사업주 몫과 산재보험료까지 붙는다.
그래서 일용직을 쓰는 쪽은 일당 외에 10% 안팎의 비용을 더 본다. 일용직 입장에서는 이 돈이 일당에서 빠지지 않는다. 급여명세서에서 근로자 부담 항목만 위 표와 맞는지 보면 된다.
사업주가 일당에서 근로자 몫보다 많이 떼거나, 가입 대상이 아닌데 연금과 건보를 공제했다면 바로잡을 수 있다. 우선 사업장에 계산 근거를 요청하고, 답이 불분명하면 공단에 가입 내역을 문의한다. 이때 급여명세서와 근무일수 기록이 있으면 설명이 훨씬 빠르다.
명세서가 표와 다를 때 확인할 순서는 이렇다.
- 총 지급액과 근무일수를 명세서와 대조한다
- 월 8일, 월 60시간 기준을 넘겼는지 본다
- 일당이 18.7만원을 넘으면 소득세가 찍혀 있는지 본다
- 산재보험료가 공제됐다면 사업주에게 바로 이의를 제기한다
계산할 때 놓치기 쉬운 것
공제가 가장 크게 어긋나는 곳은 월 일수다. 같은 일당이어도 월 8일을 채웠는지, 월 60시간을 넘겼는지에 따라 연금과 건보가 붙거나 빠진다. 일용직 4대보험 계산기를 쓸 때는 일당만 넣지 말고 이번 달 근무일수와 총 근무시간을 같이 적어 두는 게 좋다.
- 월 근무일이 8일을 넘기느냐에 따라 연금 공제 여부가 갈린다. 일수는 사업장에서 집계한 값이 기준이다
- 가입 판정은 건설업 특례 등 예외가 있으니 사업장에 확인한다
- 산재보험료는 일당에서 떼면 안 된다. 사업주가 전액 내는 항목이다
- 일당에서 3.3%만 떼고 줬다면 계산이 틀린 것이니 급여명세서를 확인한다
- 요율은 해마다 바뀐다. 국민연금은 2033년까지 매년 오르는 구조다
연금 공제가 부담이라도 낸 돈은 나중에 연금으로 돌아오는 구조라서 단순한 손해로만 볼 수는 없다. 그래도 월 일수를 채울지 정하는 쪽은 내 사정에 따라 달라진다. 급여명세서에 찍힌 공제액이 위 표와 크게 다르면 사업주에게 근거를 물어보고, 4대사회보험정보연계센터에서 내 가입 내역을 조회해 보는 게 가장 빠르다.
이 글은 2026-11-15 기준으로 4insure.or.kr, nps.or.kr, taxnet.co.kr 자료를 확인해 정리했습니다. 내용은 작성 시점 기준이며 이후 바뀔 수 있으니 실제 신청·판단 전에 원 출처를 다시 확인하세요.